AI Stock News Predictor
Kann KI aus Nachrichten den Aktienmarkt vorhersagen?
Das System hinter meiner Masterarbeit (Note 1,0): sechs Sprachmodelle lesen Finanznachrichten in drei Analystenrollen und prognostizieren fünf Indizes. Danach habe ich gemessen, ob das wirklich funktioniert.
- Note der Masterarbeit
- 1,0
- Trefferquote, Zufallsniveau 50 %
- 35,0 %
- Zellen: 6 Modelle × 3 Rollen × 5 Indizes
- 90
- Zufallsportfolios als Benchmark
- 10.000
- Rolle
- Masterarbeit · Hochschule Karlsruhe
- Zeitraum
- 2026
ai-stock-news-predictor.vercel.app
ai-stock-news-predictor.vercel.app
ai-stock-news-predictor.vercel.app
ai-stock-news-predictor.vercel.app
ai-stock-news-predictor.vercel.app
ai-stock-news-predictor.vercel.app
Ausgangslage
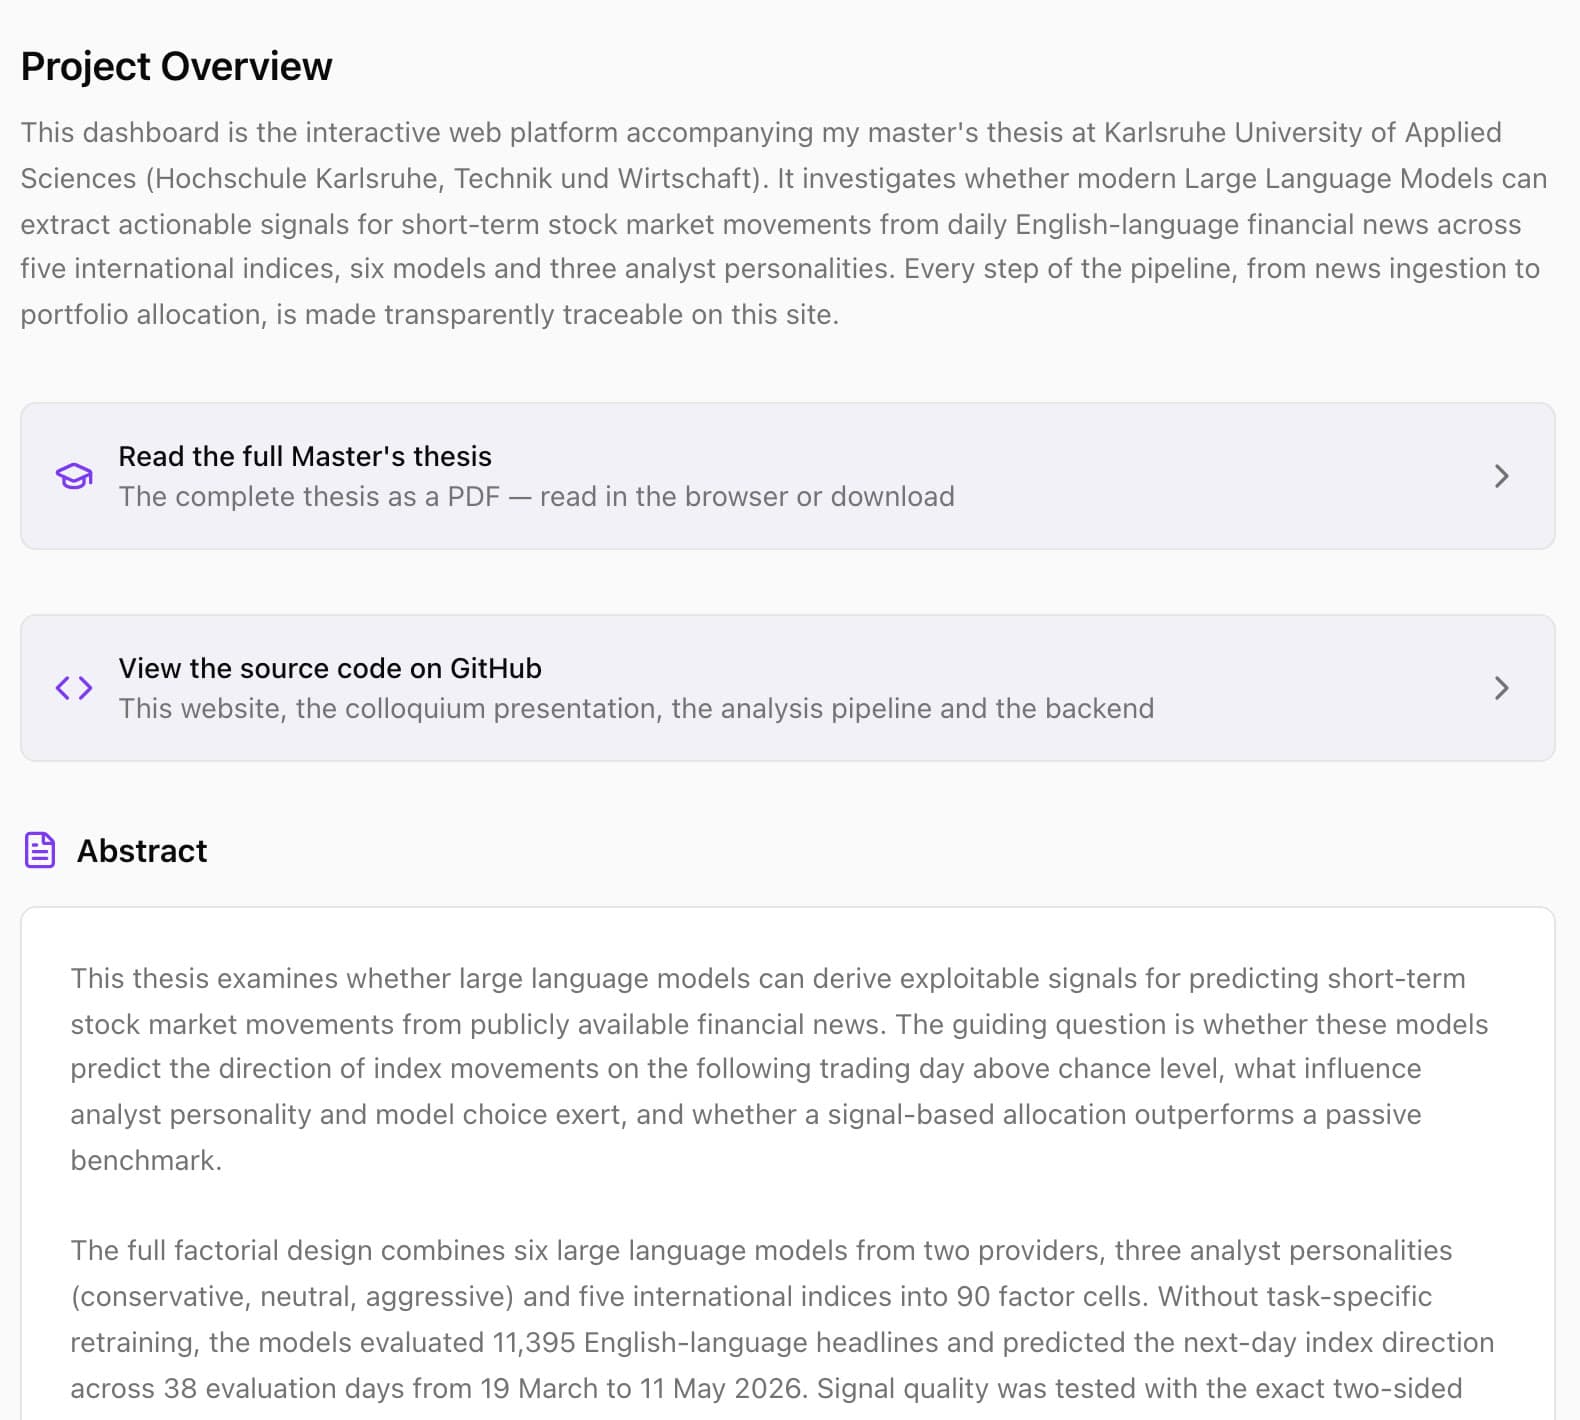
Viele behaupten, LLMs könnten Märkte aus Nachrichten lesen. Ich wollte es messen: über mehrere Modelle, Rollen und Märkte hinweg, ohne Nachtraining und mit einem fairen Vergleich gegen 10.000 Zufallsportfolios.
Was ich gebaut habe
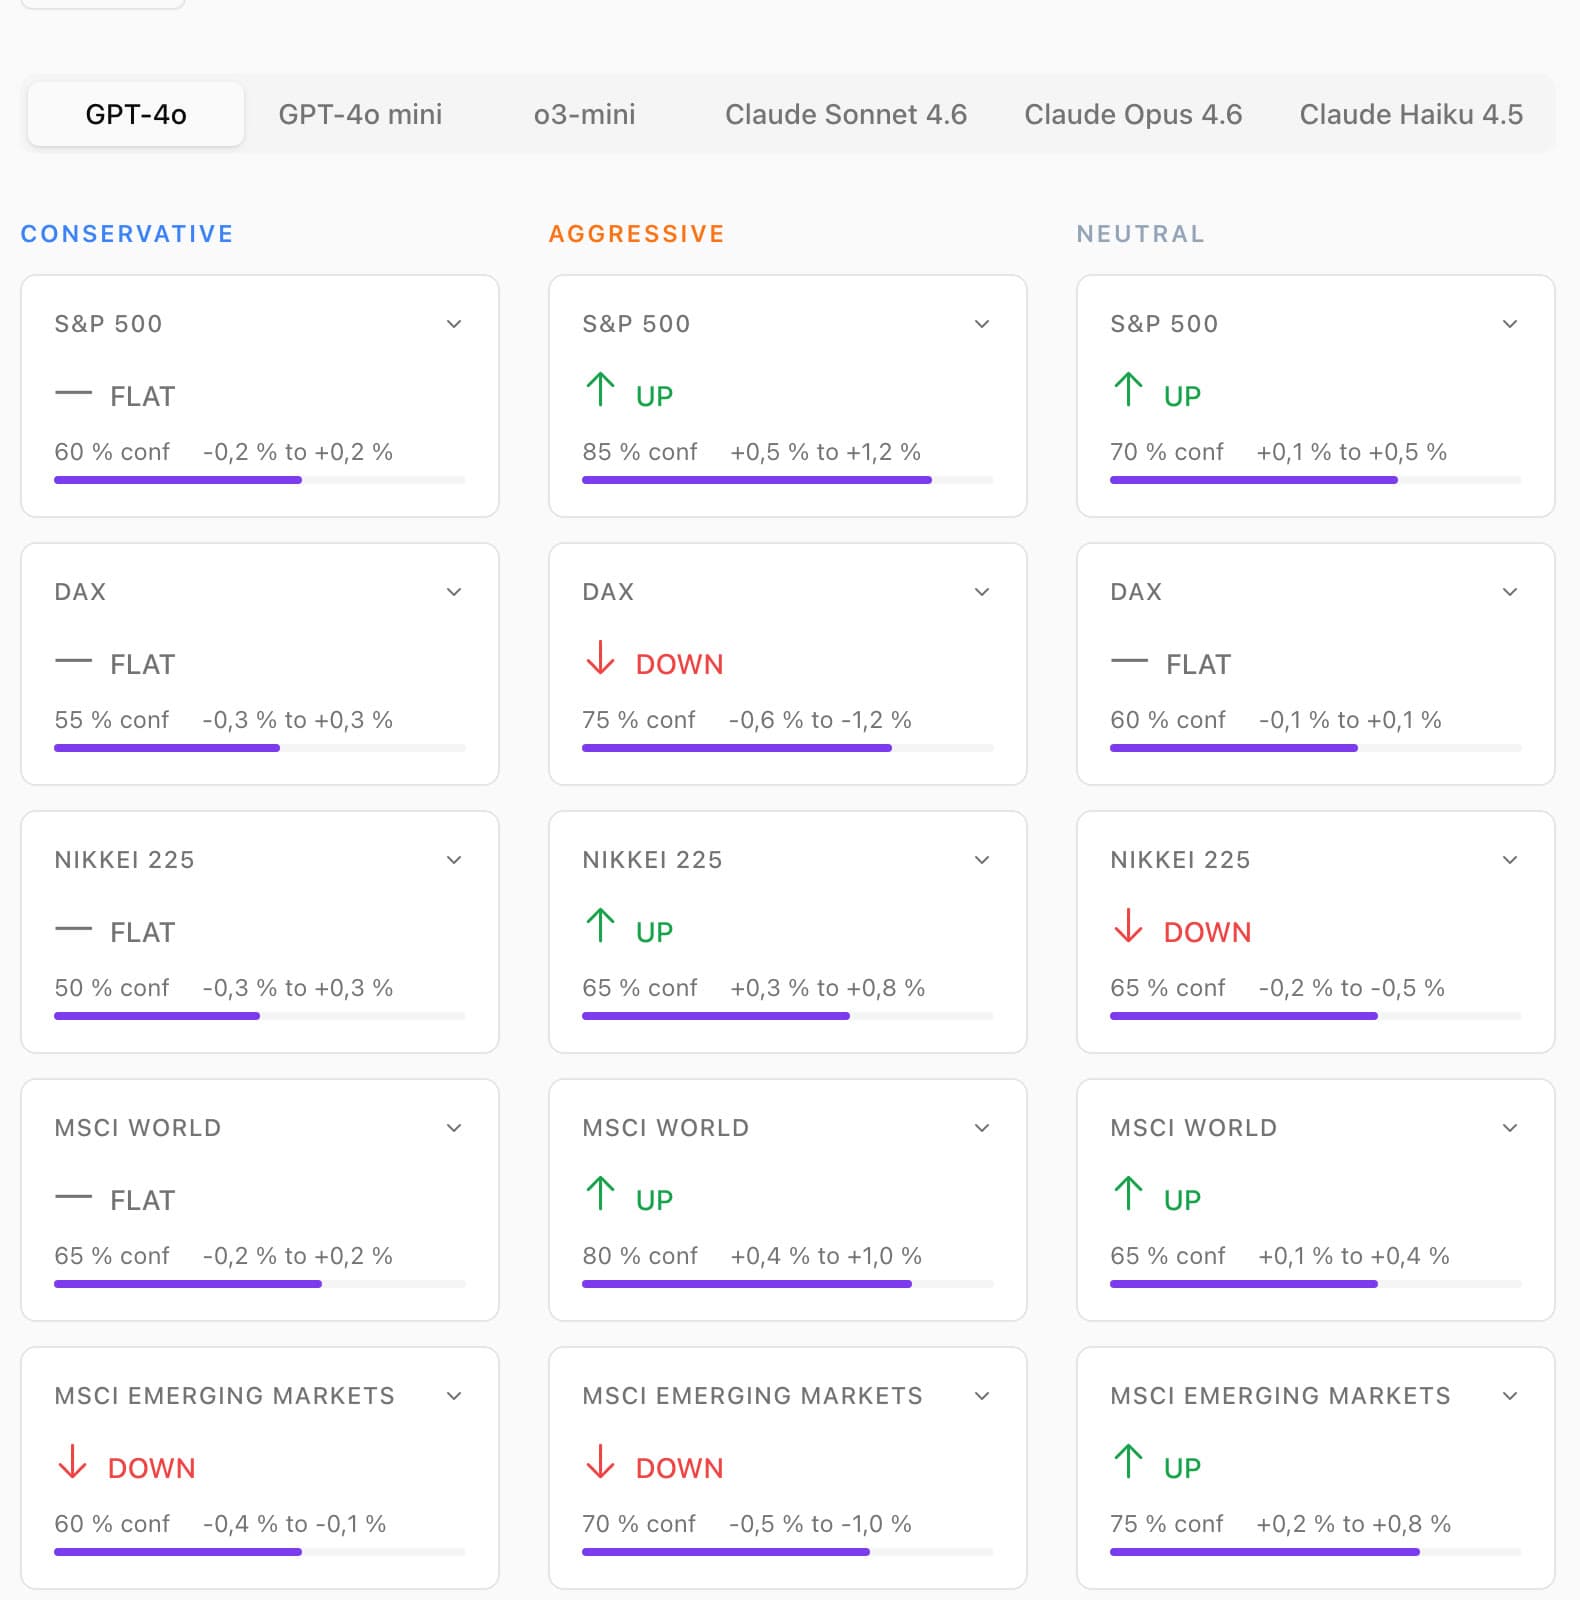
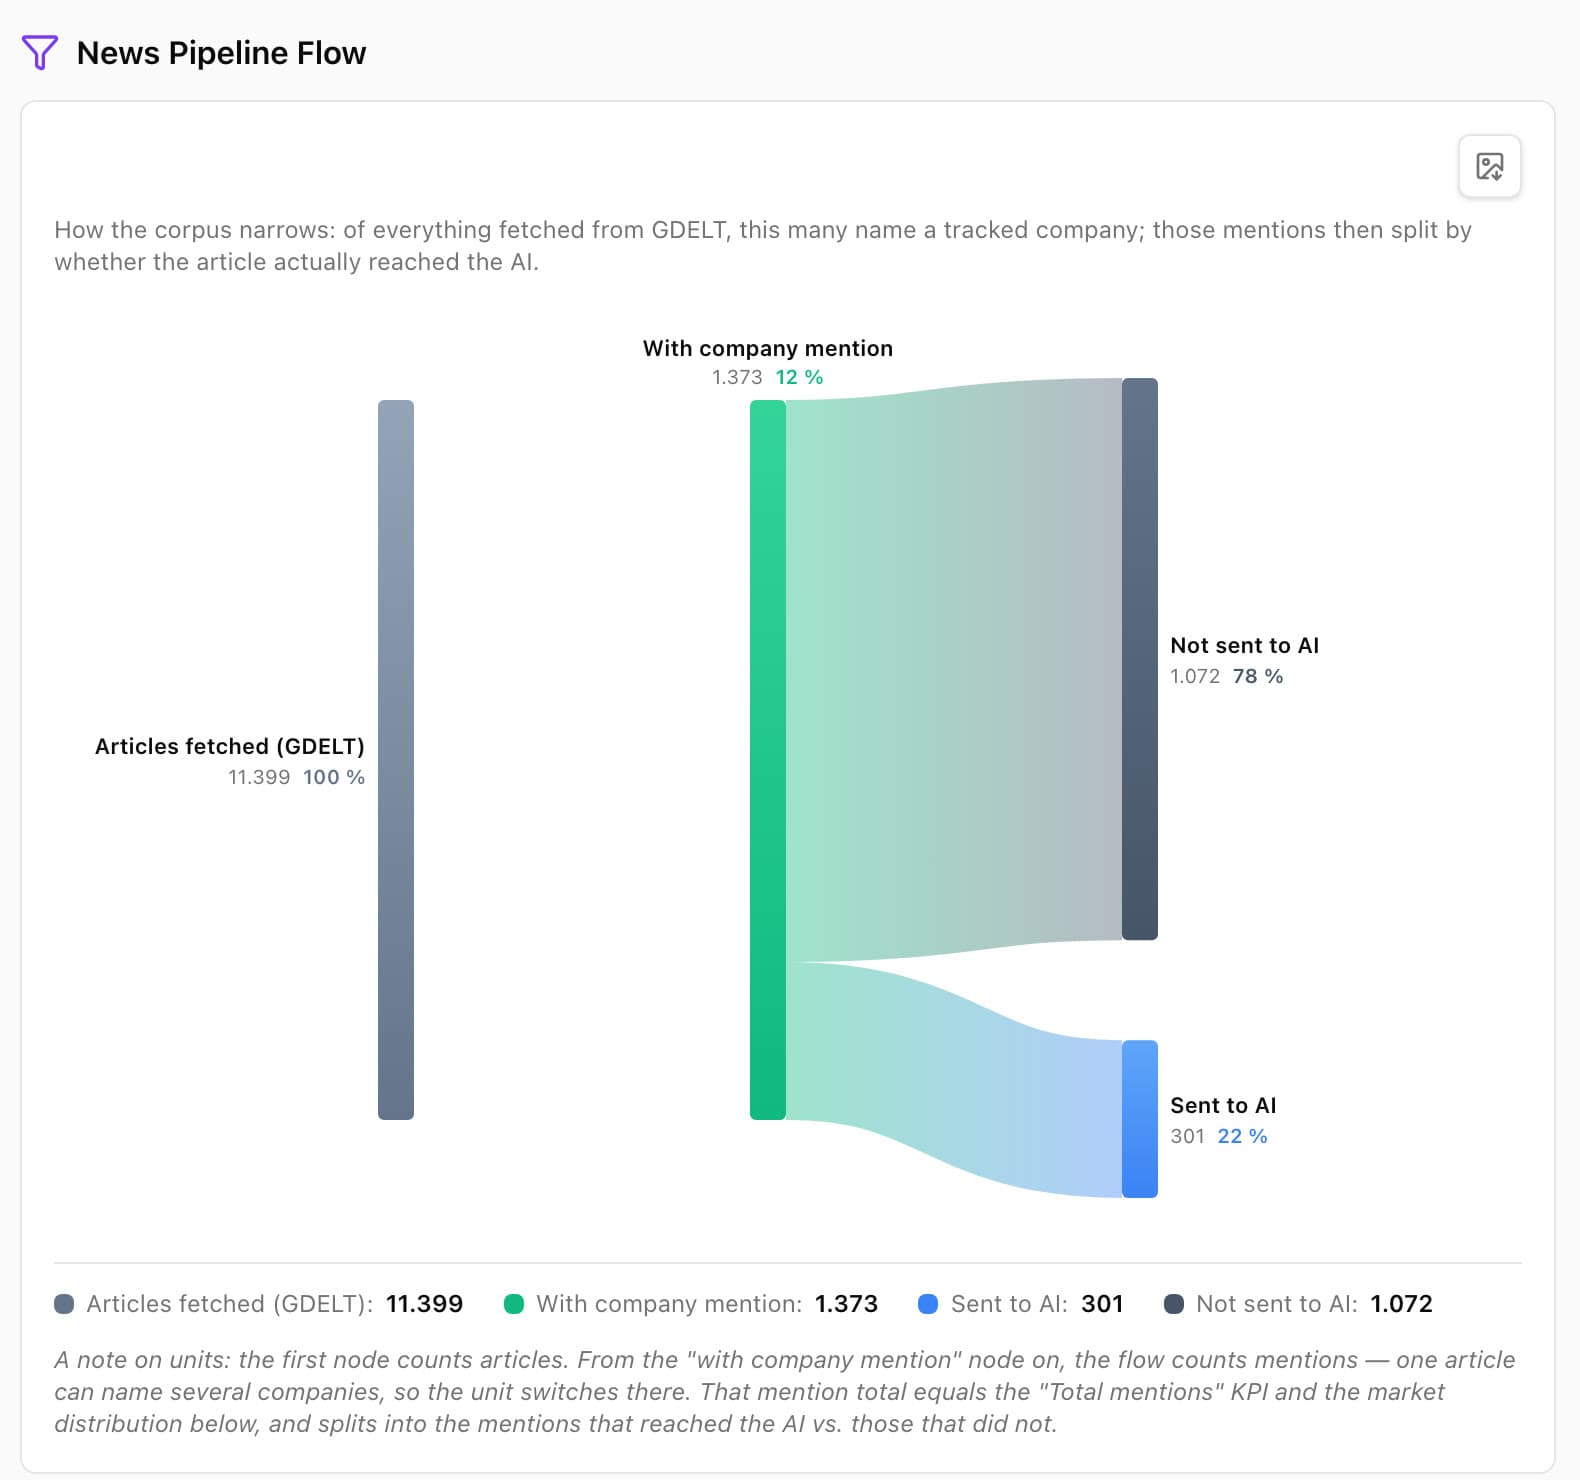
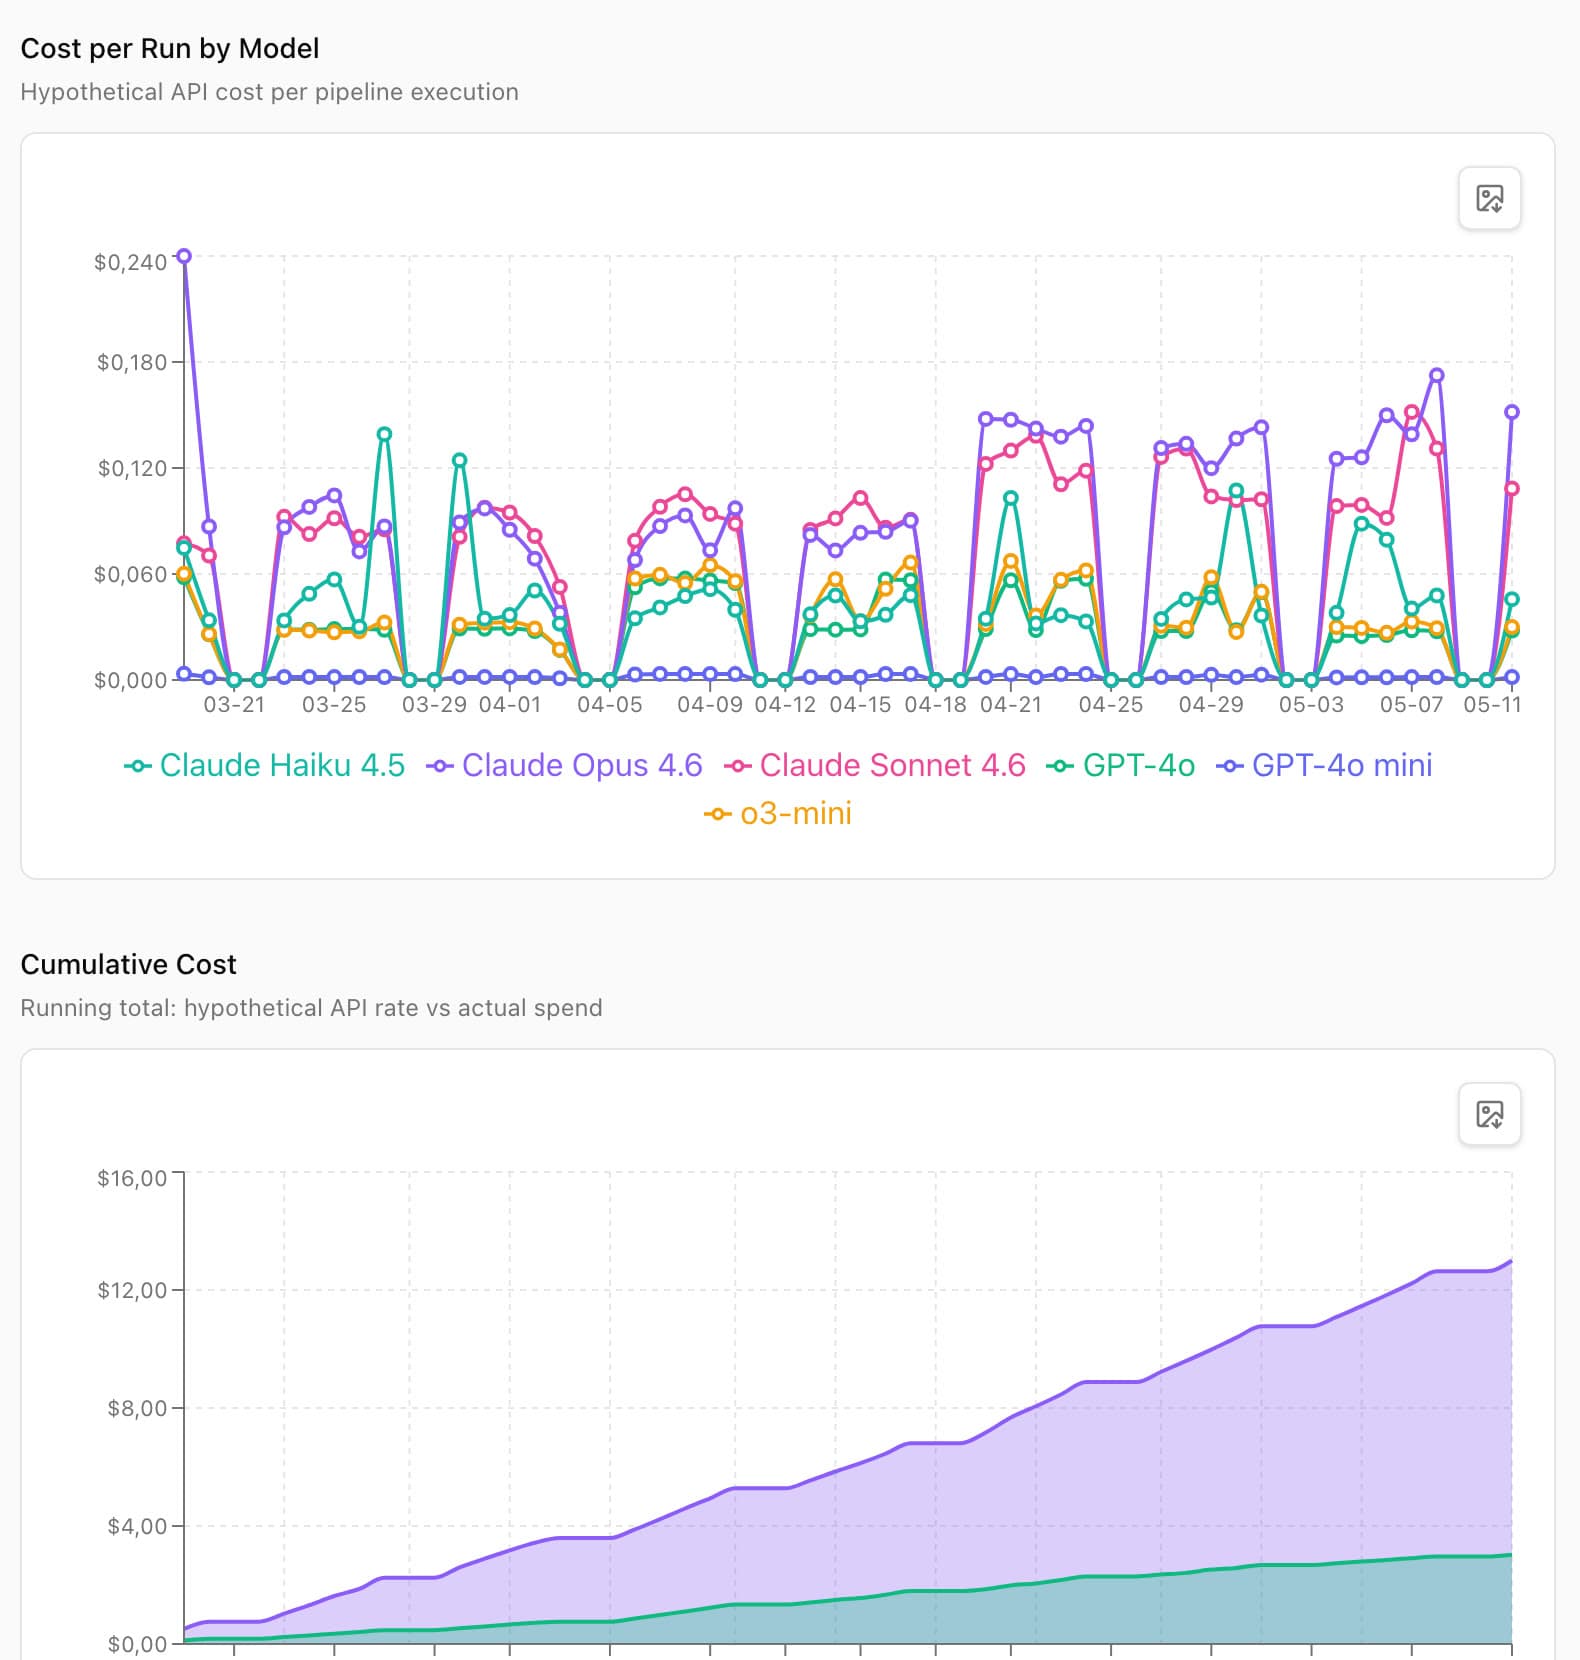
- Python-Pipeline, die Finanznachrichten sammelt und sechs Modelle von zwei Anbietern (GPT-4o, GPT-4o mini, o3-mini, Claude Sonnet, Opus, Haiku) täglich prognostizieren lässt.
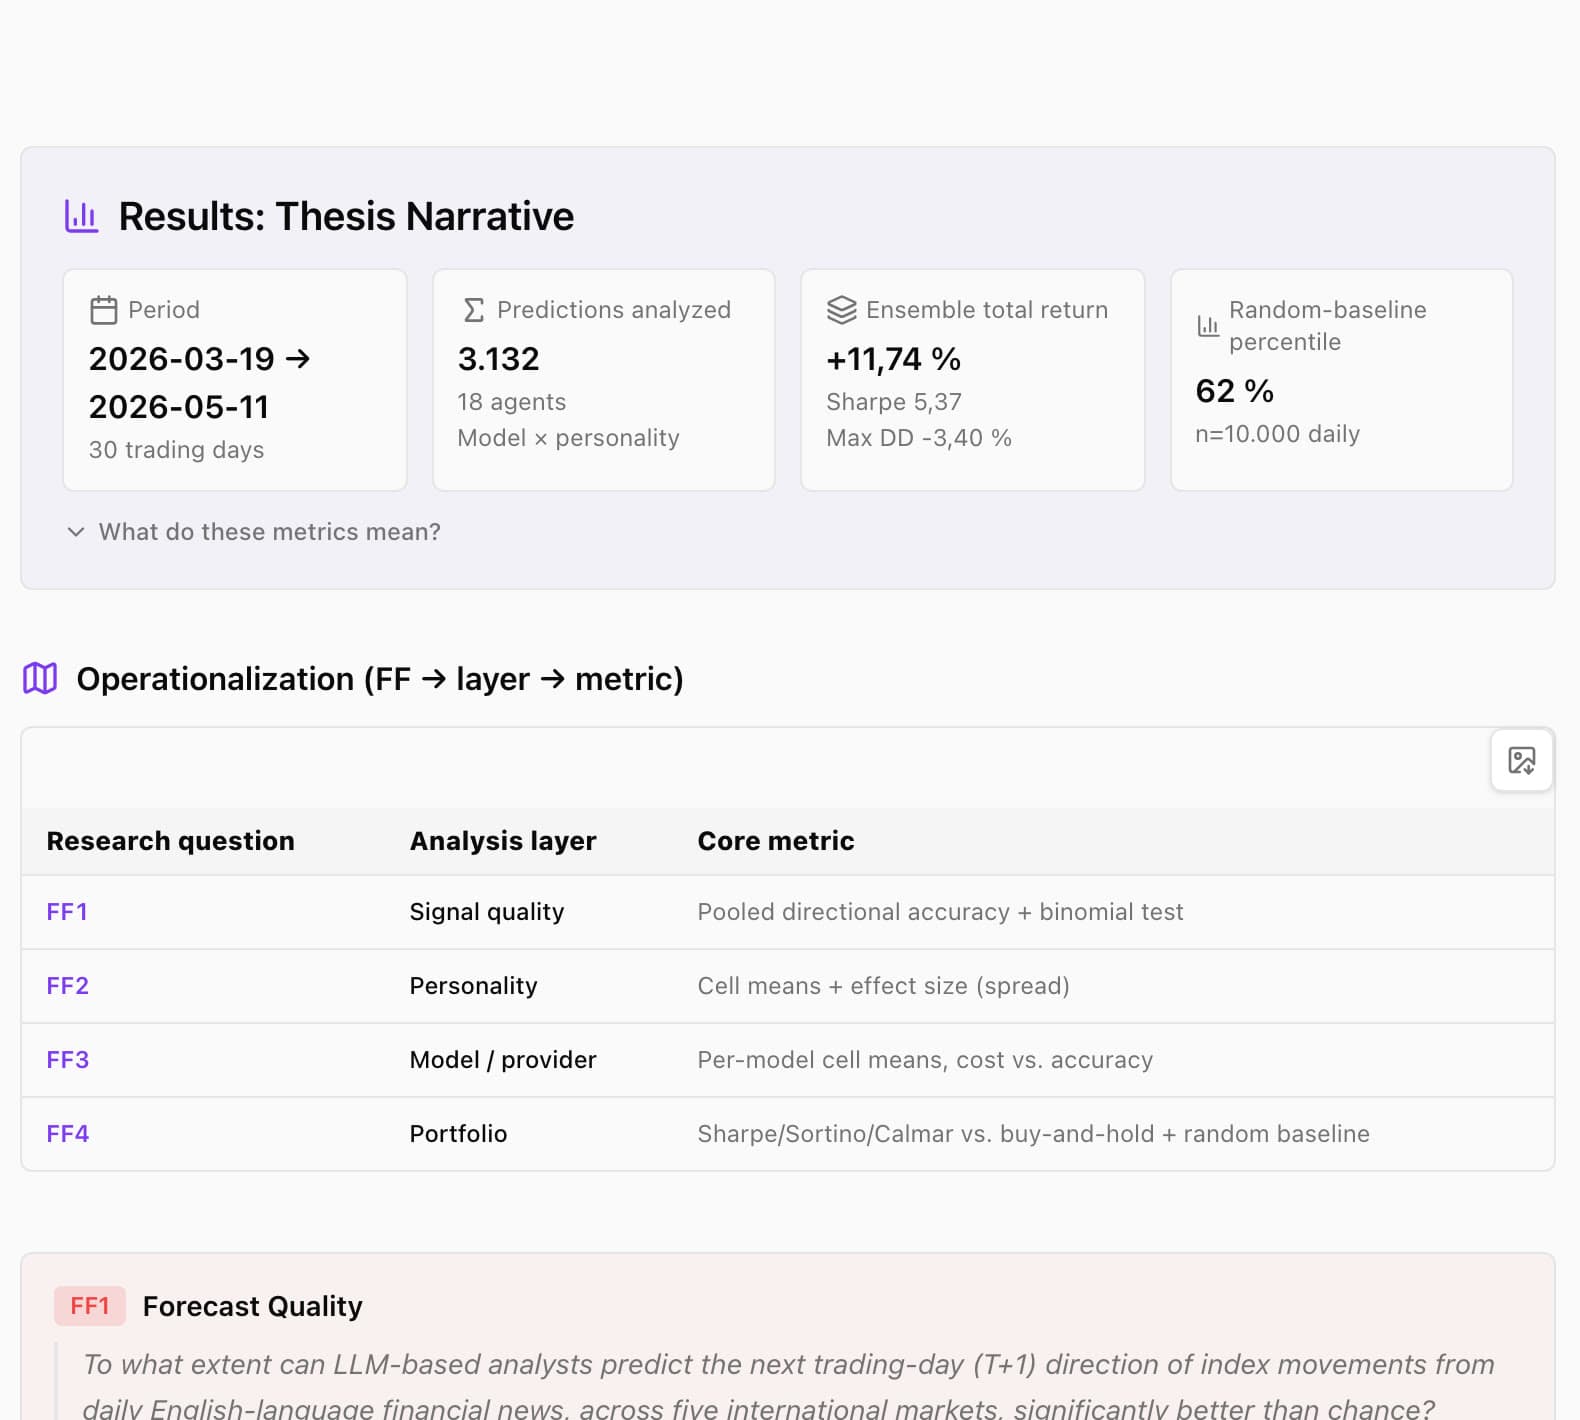
- Vollfaktorielles Design: 6 Modelle × 3 Analystenrollen (konservativ, neutral, aggressiv) × 5 Indizes (S&P 500, DAX, MSCI World, MSCI EM, Nikkei 225) = 90 Zellen.
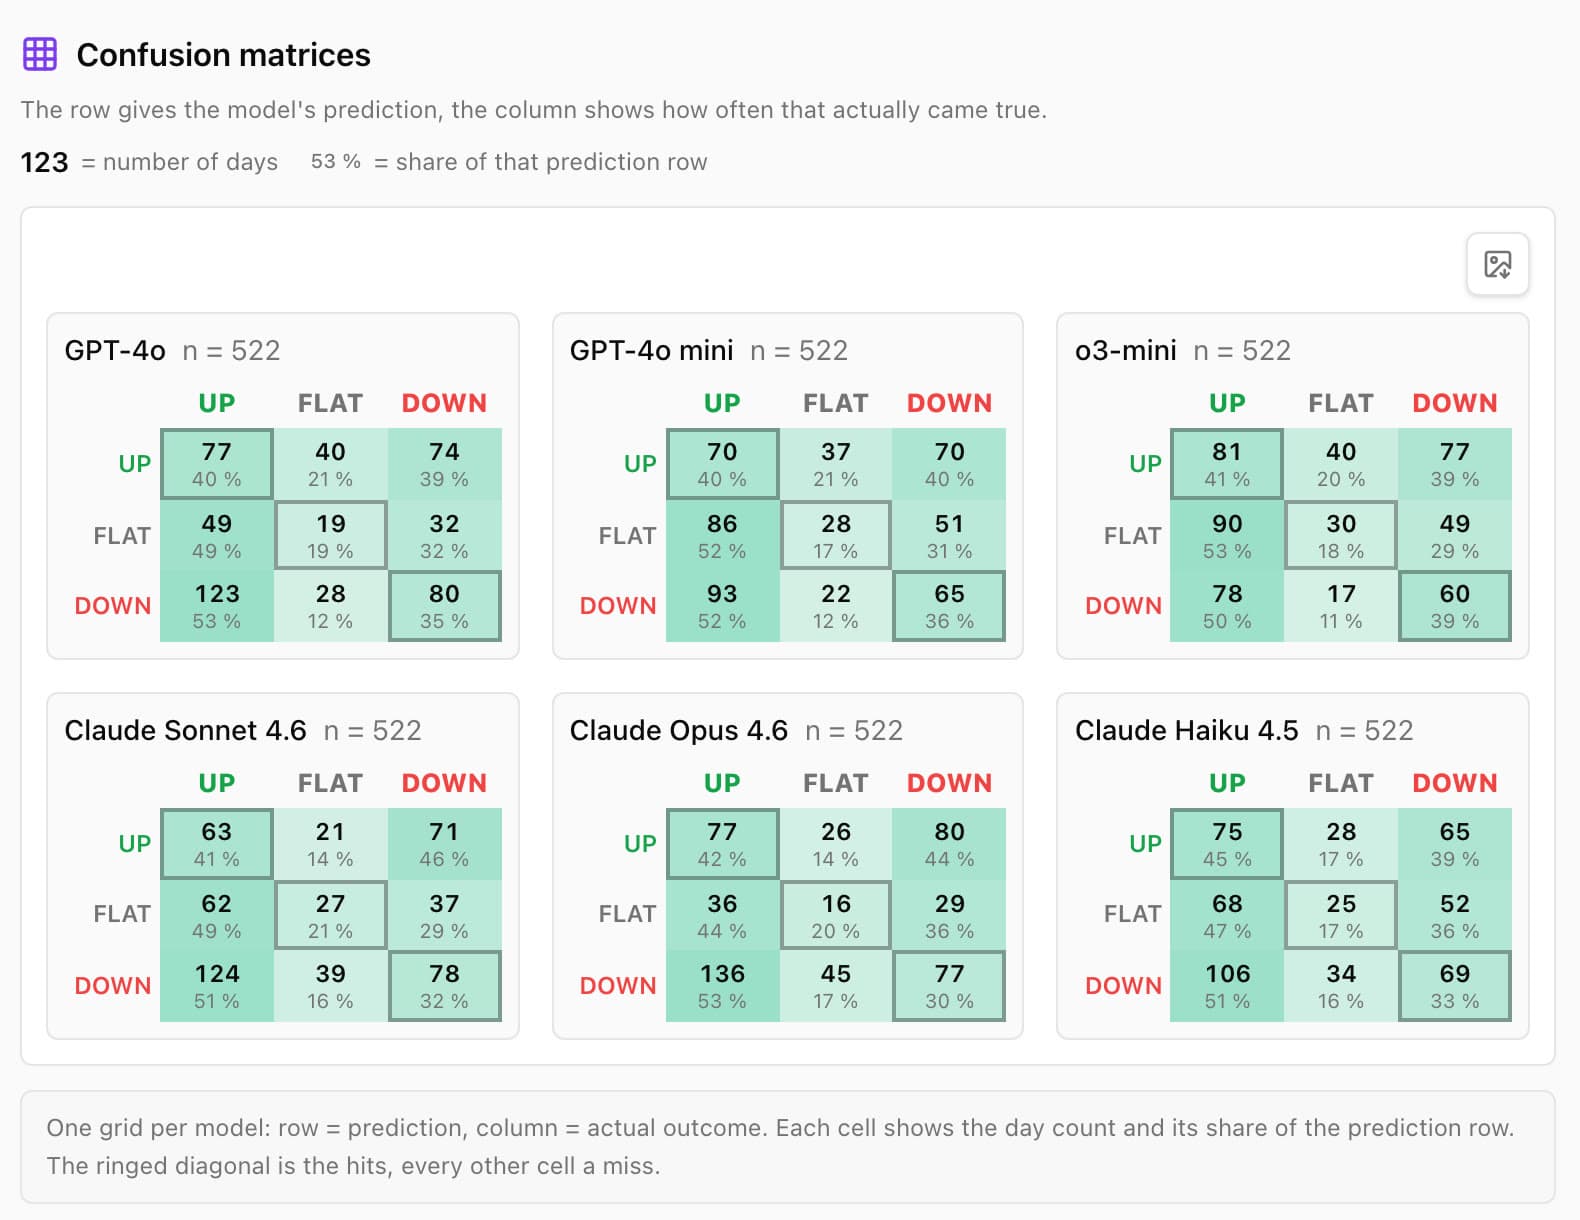
- Auswertung mit Binomialtest und Handelssimulation inklusive realistischer Kosten, gegen Buy-and-Hold und 10.000 Zufallsportfolios.
- Zweisprachiges Ergebnis-Dashboard mit React und Recharts, dazu das Kolloquiums-Deck.
Ergebnis
- Eine klare Antwort für alle, die auf KI-Aktientipps setzen: 35,0 % Trefferquote, unter dem Zufallsniveau von 50 %.
- Jede Zahl nachvollziehbar im öffentlichen Dashboard, von der Schlagzeile bis zur Prognose.
- Masterarbeit mit 1,0 bewertet.
Tech-Stack
Stack
- Python
- OpenAI
- Anthropic
- React
- Vite
- Recharts
- Convex
- Vercel